Crecimiento previsto · 2026
0,0%
Al alza desde el 2,1 %
Fondo Monetario Internacional, octubre de 2026.
Informe especial · España 2026
El FMI eleva el crecimiento al 2,5 % y el Banco de España al 2,6 %. El PIB nominal supera el billón de dólares, la banca encadena su quinto año de beneficios récord y la inversión extranjera crece un 31,2 % en un solo semestre.
Desliza para recorrer los ocho capítulos
Crecimiento, banca, empleo y capital: el informe que explica por qué el sur de Europa lidera.
El informe
Durante dos décadas, la economía española fue el ejemplo que se citaba para explicar todo lo que podía salir mal en el sur de Europa. En 2026 la conversación ha cambiado: los organismos internacionales revisan sus previsiones al alza, el sector exterior resiste, las familias sostienen el consumo con una tasa de ahorro histórica y la banca cierra su quinto ejercicio consecutivo de beneficios récord.
El informe recorre los datos que sostienen el giro, capítulo a capítulo, desde la contabilidad nacional hasta el precio de la electricidad que ha devuelto competitividad a la industria. Cada capítulo incluye sus propias cifras, sus gráficos y la letra pequeña que conviene no perder de vista.
El tablero
Ocho indicadores con su referencia de comparación: crecimiento, previsión europea, ahorro, empleo, banca, inversión extranjera y obra pública.
Crecimiento previsto · 2026
0,0%
Al alza desde el 2,1 %
Fondo Monetario Internacional, octubre de 2026.
Crecimiento previsto · eurozona
0,0%
Menos de la mitad que España
Misma proyección del FMI para el área del euro.
Tasa de ahorro de los hogares
0,0%
Sobre el 8,6 % de 2000-2019
CaixaBank Research, informe de octubre de 2026.
Empleo · afiliación a la Seguridad Social
0
+0,5 % en un mes
Serie mensual desestacionalizada, máximo histórico.
Beneficio de la banca · primer semestre
0,0%
Quinto año de subida
DBRS Morningstar sobre el beneficio neto subyacente.
Inversión extranjera directa · semestre
0M€
+31,2 % interanual
Registro oficial Datainvex, Secretaría de Estado de Comercio.
Confianza inversora extranjera
0%
Mantiene o amplía inversión
Encuesta de clima de inversión de la oficina de atracción.
Plan aeroportuario · red completa
0M€
Aprobado por el Gobierno
Aena · ampliación y modernización de aeropuertos.
01
Macroeconomía
El FMI revisa el PIB al 2,5 % y el Banco de España al 2,6 %, con la eurozona creciendo la mitad. El primer semestre ya se cerró con una subida real del 2,8 %.
La revisión llegó en octubre y fue contundente. El Fondo Monetario Internacional elevó la previsión de crecimiento de la economía española para 2026 hasta el 2,5 %, cuatro décimas por encima del 2,1 % que manejaba antes. El dato sitúa al país muy por encima del 1,1 % que el propio organismo atribuye al conjunto de la eurozona, sumida en un ciclo de estancamiento industrial y ajuste fiscal.
El Banco de España dio un paso más y elevó su propia estimación hasta el 2,6 %, con la vista puesta en un 2027 que también mejora hasta el 2,2 %. La OCDE se sumó a la ronda de revisiones. En apenas tres meses, los tres organismos que fijan el marco de referencia internacional coincidieron en una idea: el crecimiento español no es un rebote puntual, sino un nivel sostenido.
Crecimiento previsto del PIB · 2026%
Revisión al alza del FMI para España: del 2,1 % al 2,5 % en la actualización de octubre.
Fuente: FMI, Perspectivas de la economía mundial, octubre de 2026; Banco de España y OCDE.
La contabilidad del primer semestre confirmó la tendencia. La economía creció un 2,8 % real entre enero y junio según la última estimación de Eurostat. En términos nominales —sin descontar la inflación— el avance llegó al 6,1 %, una cifra que combina volumen real y precios y que llevó el producto interior bruto semestral por encima del billón de dólares.
El segundo trimestre aportó la prueba de resistencia: un crecimiento del 0,7 % intertrimestral con el gasto de los hogares y la formación bruta de capital —la inversión de las empresas en maquinaria, instalaciones e infraestructuras— acelerando a la vez. No fue un trimestre sostenido por el turismo de temporada, sino por la demanda interna y por una inversión que llevaba años contenida.
España crece más del doble que la media de la eurozona y lidera las cuatro grandes economías del área en productividad nominal y real.La lectura de los datos de 2026
Los informes de mercado de los grandes bancos de inversión y las series de Eurostat coinciden en una comparación poco habitual: España encabeza el grupo de las cuatro mayores economías de la eurozona —Alemania, Francia, Italia y España— tanto en productividad nominal como real. Alemania sigue atrapada en el coste energético y la reconversión industrial; Francia e Italia lidian con el déficit. España, en cambio, aparece en la parte alta de la tabla.
Ese liderazgo se apoya en tres patas que se repiten en casi todos los análisis: una demanda interna que no necesita estímulos, un empleo que crece en segmentos de alto valor añadido y un suministro eléctrico competitivo que ha empezado a atraer industria.
02
Demanda interna
La tasa de ahorro se mantiene en el 11,5 %, muy por encima del 8,6 % histórico. La renta disponible sube el 5,5 % y el gasto nominal, el 7,1 %.
Si algo distingue al consumidor español de 2026 es su capacidad de aguante. Pese a la presión de precios, la tasa de ahorro de los hogares se mantuvo en el 11,5 % de la renta disponible, según el seguimiento de CaixaBank Research. La referencia importa: entre 2000 y 2019, el promedio histórico de esa misma ratio fue del 8,6 %. Son casi tres puntos de diferencia que funcionan como un amortiguador real.
Ese colchón explica el resto de la fotografía. La renta nominal disponible creció un 5,5 % y el gasto de los hogares lo hizo a un ritmo del 7,1 %. Es decir, las familias gastaron más de lo que ingresaron, pero financiaron esa diferencia con ahorro acumulado y no con deuda nueva. El resultado es un consumo que empuja la actividad sin tensionar los balances.
Tasa de ahorro de los hogares% renta disponible
Fuente: CaixaBank Research, octubre de 2026; media histórica 2000-2019.
El segundo elemento del equilibrio es el desapalancamiento. El ratio de deuda de los hogares sobre renta disponible se encuentra en los niveles más bajos de las últimas dos décadas, lo que reduce la carga financiera de cada nómina y libera capacidad de gasto. También ayuda el flujo migratorio sostenido, que amplía la base de población en edad de trabajar y, con ella, el consumo agregado.
La composición del gasto ha cambiado respecto a ciclos anteriores. Restauración, movilidad, equipamiento del hogar y servicios digitales tiran con fuerza, mientras el gasto en vivienda empieza a mostrar los efectos del encarecimiento del alquiler. Es el punto sensible de un modelo que, por lo demás, funciona.
Las familias gastan más de lo que ingresan, pero lo financian con ahorro acumulado y no con deuda nueva.Demanda interna · 2026
03
Mercado de trabajo
Casi 109.000 afiliados más en un solo mes. Y, sobre todo, un desplazamiento hacia puestos de mayor valor: tecnología, finanzas y servicios profesionales crecen más del 20 % desde 2019.
Durante décadas, hablar de empleo en España era hablar de una tasa de paro incómoda. El dato de afiliación de este ciclo rompe ese marco: la Seguridad Social registró 108.832 afiliados más en un solo mes una vez corregido el efecto de temporada, un alza del 0,5 % que deja el total en máximos de la serie histórica.
La cantidad, sin embargo, no es lo más relevante. Lo determinante es la composición. Desde 2019, los sectores que más han crecido en empleo son los servicios profesionales, las finanzas, la información y las comunicaciones (TIC) y la consultoría tecnológica, con incrementos superiores al 20 % en el número de puestos. Son empleos con contratos menos estacionales, salarios más altos y mayor productividad por ocupado.
El cambio de perfil tiene una traducción directa en la negociación salarial y en la recaudación. Un empleo tecnológico o financiero aporta más bases de cotización, y eso da margen fiscal sin subir tipos. Es la razón por la que los informes de organismos como la OCDE insisten menos en el número de ocupados y más en la calidad del puesto creado.
También explica por qué España ha dejado de ser percibida como un país de mano de obra barata. La combinación de coste de vida competitivo, un marco flexible para el trabajo a distancia de residentes extranjeros y la consolidación de Madrid y Barcelona como centros tecnológicos ha atraído talento cualificado desde el resto de Europa.
El empleo en cifrasvariación
Fuente: afiliación a la Seguridad Social, serie desestacionalizada; variación de puestos de alto valor desde 2019.
04
Sistema financiero
El beneficio neto subyacente del sector crece el 5,2 %. Las seis entidades cotizadas sumaron 10.800 millones en un solo trimestre, un 27 % más, y las agencias apuntan a subidas de calificación.
Hay pocos sectores donde el ciclo español se vea con tanta nitidez como en la banca. El informe de DBRS Morningstar sobre el primer semestre cifra en un 5,2 % el crecimiento interanual del beneficio neto subyacente del sector, apoyado en tres palancas: la fortaleza de los ingresos recurrentes, la reducción de las dotaciones genéricas y las plusvalías obtenidas en la desinversión de activos adjudicados.
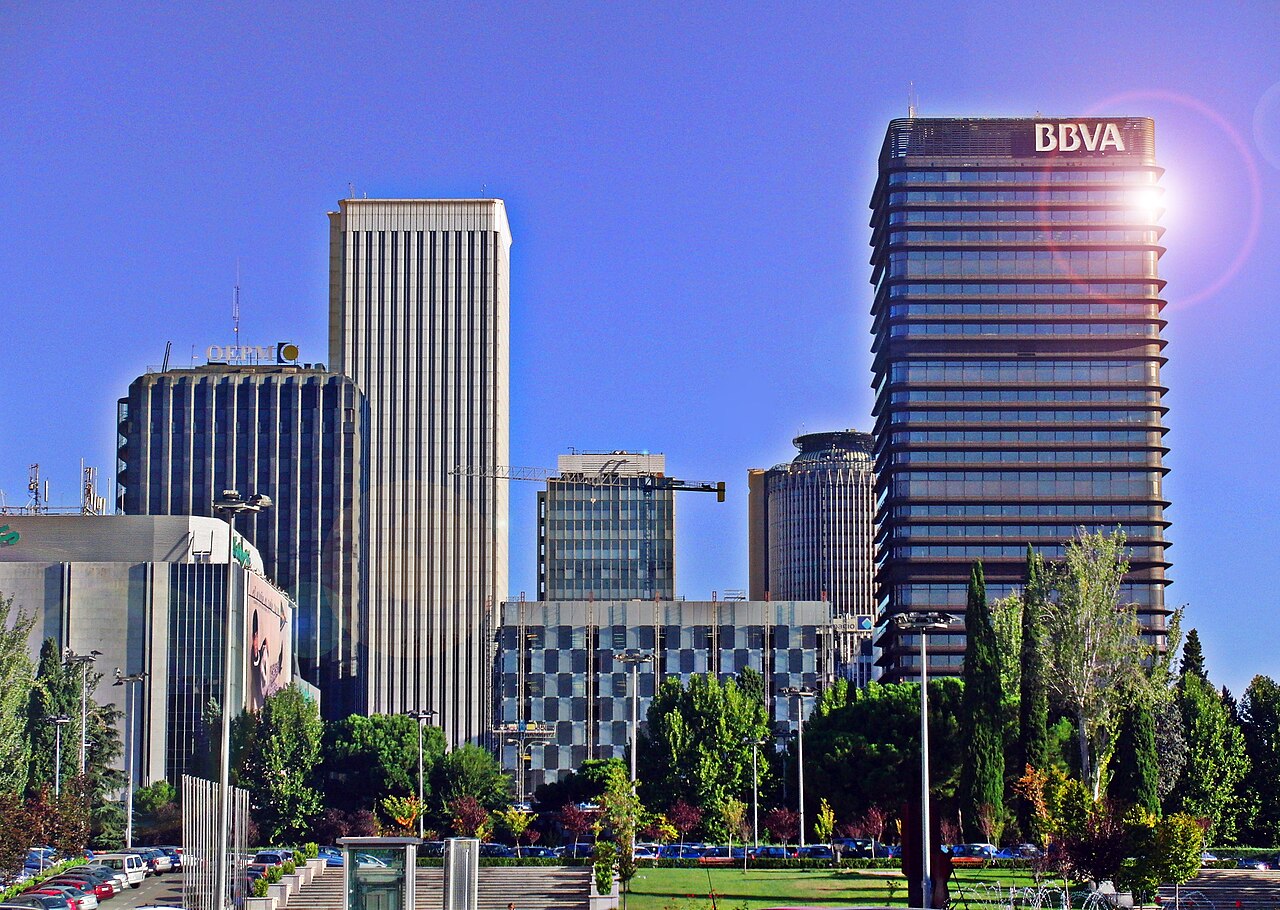
Las seis entidades cotizadas —Santander, BBVA, CaixaBank, Sabadell, Bankinter y Unicaja— sumaron cerca de 10.800 millones de euros de beneficio en el primer trimestre, un 27 % más que un año antes. Con ese registro, el sector encadena su quinto ejercicio consecutivo de crecimiento de resultados, una secuencia sin equivalente reciente en la eurozona.
El motor principal sigue siendo el margen de intereses. Con el ciclo de tipos en una fase constructiva, las entidades han gestionado el balance con precisión: mantienen el rendimiento del crédito mientras contienen el coste de los depósitos minoristas. Ese diferencial ensancha el margen y lo hace, además, recurrente.
El otro rasgo singular es la calidad del activo. A diferencia de otros sistemas europeos con carteras exteriores más frágiles, la morosidad española se mantiene en mínimos, en parte porque el endeudamiento de familias y empresas está en los niveles más bajos de las últimas dos décadas. Con menos dotaciones que realizar, más beneficio llega a la cuenta final.
| Entidad | Perfil | Motor de resultados en 2026 | Fortaleza destacada |
|---|---|---|---|
| Banco Santander | Banca diversificada global | Aportación de los negocios de Estados Unidos y México, con diversificación de divisas. | Base de capital amplia y presencia en tres regiones. |
| BBVA | Banca minorista digital | Márgenes de intereses elevados en minorista y estructura de costes digital. | Eficiencia operativa y crecimiento ordenado del crédito. |
| CaixaBank | Gestión de patrimonios | Aprovechamiento del ahorro familiar en fondos, seguros y asesoramiento. | Cuota elevada en banca doméstica y gestión de activos. |
Fuente: DBRS Morningstar y S&P Global; cuentas publicadas por las entidades.
Cuando el crédito crece de forma ordenada y el activo se mantiene sano, la mejora de calificación deja de ser una expectativa y pasa a ser cuestión de calendario.Sistema financiero · 2026
05
Capital extranjero
La inversión extranjera directa crece el 31,2 %. El capital estadounidense se dispara un 84 % y España se cuela entre los cuatro primeros destinos del mundo por proyectos.
El registro oficial Datainvex, que elabora la Secretaría de Estado de Comercio, dejó un dato difícil de ignorar: 12.446 millones de euros de inversión extranjera directa en el primer semestre, un 31,2 % más que en el mismo periodo del año anterior. Para el Ministerio de Economía, la cifra equivale a un voto de confianza sobre la estructura productiva del país.
El origen del dinero también ha cambiado. Estados Unidos consolida su primera posición como inversor, con cerca del 23 % del total, y su inversión bruta se elevó un 84 % interanual. En la clasificación mundial de proyectos de inversión de los primeros siete meses del año, España aparece en cuarta posición, solo por detrás de Estados Unidos, Reino Unido e India y por delante de economías de referencia en atracción de capital.
El dato que mejor mide la confianza no es el flujo anual, sino la intención. En la encuesta de clima inversor de la oficina de atracción de inversiones, el 85 % de las empresas extranjeras ya establecidas declara que mantendrá o ampliará sus posiciones en 2026 y en los ejercicios siguientes. La inversión nueva —los proyectos que arrancan de cero, conocidos como greenfield— se concentra en energías renovables, almacenamiento y servicios digitales.
Un ejemplo citado con frecuencia entre los operadores del sector es el proyecto de almacenamiento con baterías de gran escala que el fabricante Sungrow puso en operación comercial en Galicia. No es un caso aislado: la combinación de suelo disponible, capacidad de red y electricidad competitiva ha convertido al noroeste peninsular en una ubicación recurrente para la industria energética.
Inversión extranjera directa · semestrevariación
Fuente: Datainvex, Secretaría de Estado de Comercio; inversión bruta por país de origen.
06
Energía y datos
Menos del 15 % del precio mayorista depende del gas. Con esa base, el país se ha convertido en destino preferente para la industria intensiva en energía y para los centros de datos de hiperescala.
Mientras buena parte de Europa discutía cómo pagar la factura energética, España completaba una transición silenciosa. Los análisis de mercado sitúan la parte del precio mayorista eléctrico que depende del gas por debajo del 15 %, gracias al peso de la fotovoltaica y la eólica en el mix. En términos prácticos, la factura industrial española dejó de seguir la cotización del gas casi en tiempo real.
Ese diferencial tiene efectos medibles. Para la automoción, la química o la farmacia —tres sectores con alta intensidad energética y presencia consolidada en el país—, el coste eléctrico ha pasado de ser un riesgo a ser un argumento de localización. Es la razón por la que buena parte de la inversión greenfield aterrizada este año se concentra en actividades sensibles al precio de la energía.
Los grandes proveedores de nube han anunciado ampliaciones sucesivas de sus instalaciones en Madrid y Aragón. Para un centro de datos, la electricidad representa la mayor parte del coste operativo, de modo que la disponibilidad de energía renovable abundante y estable pesa tanto como la conectividad. A eso se suma la posición del país como punto de aterrizaje de cables submarinos que enlazan Europa con América y África.
El resultado es un círculo que se refuerza: más renovables abaratan la electricidad, la electricidad atrae industria y computación, y ambas generan demanda de nuevos proyectos de generación. Es el argumento más citado para explicar por qué el crecimiento español de 2026 no se apoya en el turismo, sino en la estructura productiva.
07
Infraestructura y ciencia
El mayor plan aeroportuario de la historia reciente se acompaña de 1.200 millones para investigación y captación de talento científico.
Con las cuentas públicas en mejor situación, el Gobierno aprobó en Consejo de Ministros un plan de 13.000 millones de euros para ampliar y modernizar la red aeroportuaria, equivalente a unos 14.100 millones de dólares. El programa contempla la ampliación de terminales, la mejora de pistas y sistemas de control, y una revisión de las conexiones con los grandes centros urbanos.
La financiación se apoya en la capacidad del gestor aeroportuario para actualizar sus tarifas: el plan incorpora un incremento medio de 43 céntimos por pasajero. En el mercado de capitales, este tipo de ingresos regulados y ligados al tráfico resulta apreciado por los inversores de largo plazo, porque crece con la actividad y ofrece visibilidad a varios ejercicios.
Dentro del programa aeroportuario, alrededor de 1.500 millones de euros se reservan a digitalización, automatización de procesos, inteligencia artificial y sostenibilidad ambiental, con el objetivo declarado de acercar los aeropuertos principales a la neutralidad de emisiones. Es el tipo de partida que los inversores institucionales asocian a financiación verde y a costes de capital más bajos.
En paralelo, el Ejecutivo ha comprometido más de 1.200 millones de euros para investigación y para la captación de investigadores. La lógica es cerrar el círculo: si el crecimiento se apoya en servicios avanzados y tecnología, la inversión pública en capital humano sostiene la parte alta de la cadena de valor y reduce la dependencia de sectores maduros.
Un plan de infraestructuras no mide su éxito por el cemento vertido, sino por la actividad que consigue atraer a su alrededor.Infraestructura · 2026
08
Mercados y comercio
Los valores financieros y energéticos lideran un mercado que reparte dividendo y recompra acciones. En el comercio exterior, la automoción, la química y los servicios aportan superávit.
Los resultados empresariales han terminado por trasladarse al parqué. El IBEX 35, el índice que agrupa a las mayores compañías cotizadas españolas, tiene en su composición un peso notable de bancos y de utilities eléctricas: precisamente los dos sectores que este año presentan mejores cuentas. Los bancos reparten dividendos elevados y ejecutan programas de recompra de acciones; las eléctricas integradas mantienen la inversión en renovables y redes.
Los analistas describen el fenómeno con una expresión repetida en las mesas de institucionales: re-weighting Spain. Es decir, volver a dar a España un peso acorde con lo que muestran sus datos macroeconómicos, después de años con una asignación inferior a su tamaño real en los índices europeos.
La otra historia que sostiene el ciclo es la del comercio exterior. Durante décadas, España fue un país que compraba más de lo que vendía y compensaba la diferencia con turismo. Ese esquema ha cambiado: la automoción —segundo fabricante de la Unión Europea—, la industria química y farmacéutica y, sobre todo, los servicios modernos no turísticos aportan un saldo positivo que permite mantener la cuenta corriente en superávit incluso cuando el precio de la energía importada se encarece.
A ello se ha sumado una mejora en la percepción administrativa: la digitalización de trámites y la simplificación para constituir empresas forman parte de los argumentos que las consultoras internacionales repiten al recomendar el país como destino estable en un entorno global convulso.
Radiografía
Seis escenas que resumen el ciclo: financiación, industria, logística, energía y territorio. Desliza la tira para recorrerlas y toca cualquier imagen para verla ampliada.
La otra cara de los datos
Ninguna lectura del ciclo español sería honesta sin sus contrapesos. El repunte de los precios de la energía y de los alimentos, vinculado a la tensión geopolítica en Oriente Medio, llevó la inflación de septiembre hasta el 4,9 %. El propio Banco de España, al tiempo que elevaba sus previsiones, advirtió de la resistencia de la inflación subyacente y del problema estructural del mercado del alquiler, donde la oferta no crece al ritmo de la demanda.
La advertencia importa porque ambos factores inciden en la misma variable que sostiene el consumo: la renta disponible real de los hogares. Si el encarecimiento de la cesta de la compra y de la vivienda se prolonga, el colchón del ahorro que hoy protege la demanda interna acabará por reducirse.
Cierre
España entra en 2026 con la revisión al alza de los tres grandes organismos internacionales, un PIB nominal que ha superado el billón de dólares, una banca que encadena cinco ejercicios de beneficios crecientes, una tasa de ahorro familiar tres puntos por encima de su media histórica, el mayor plan aeroportuario de las últimas décadas y una electricidad que ha vuelto a hacer competitiva a su industria. Los riesgos existen y están identificados: inflación pegajosa, vivienda y una economía global fragilizada. Pero la diferencia con ciclos anteriores es que esta vez el crecimiento no depende de un solo sector.
Puedes darte de baja en cualquier momento desde el propio correo.
Aún no has guardado ningún capítulo.